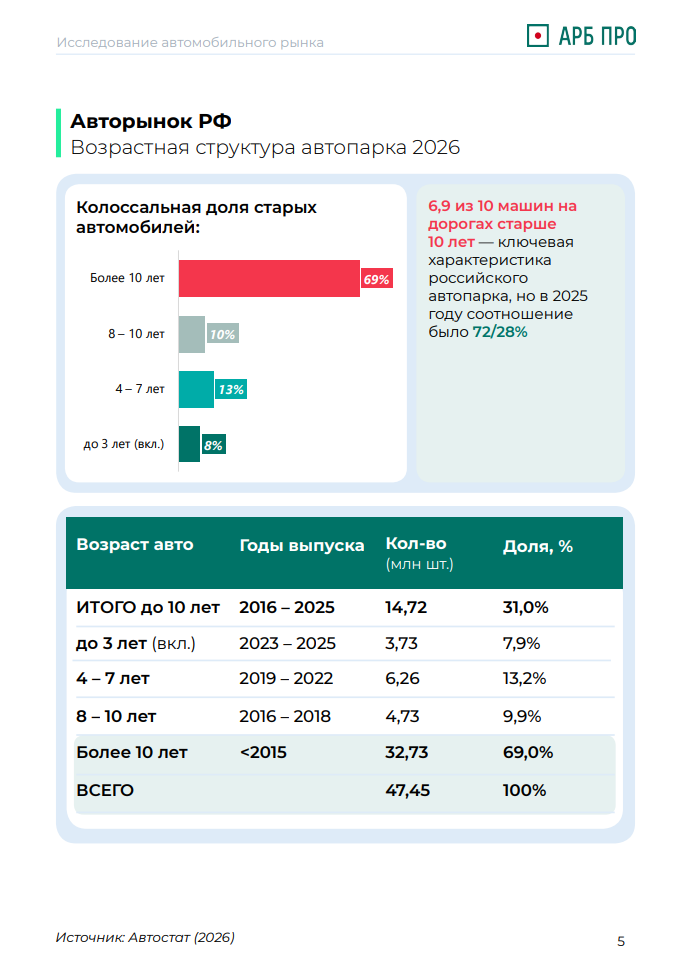
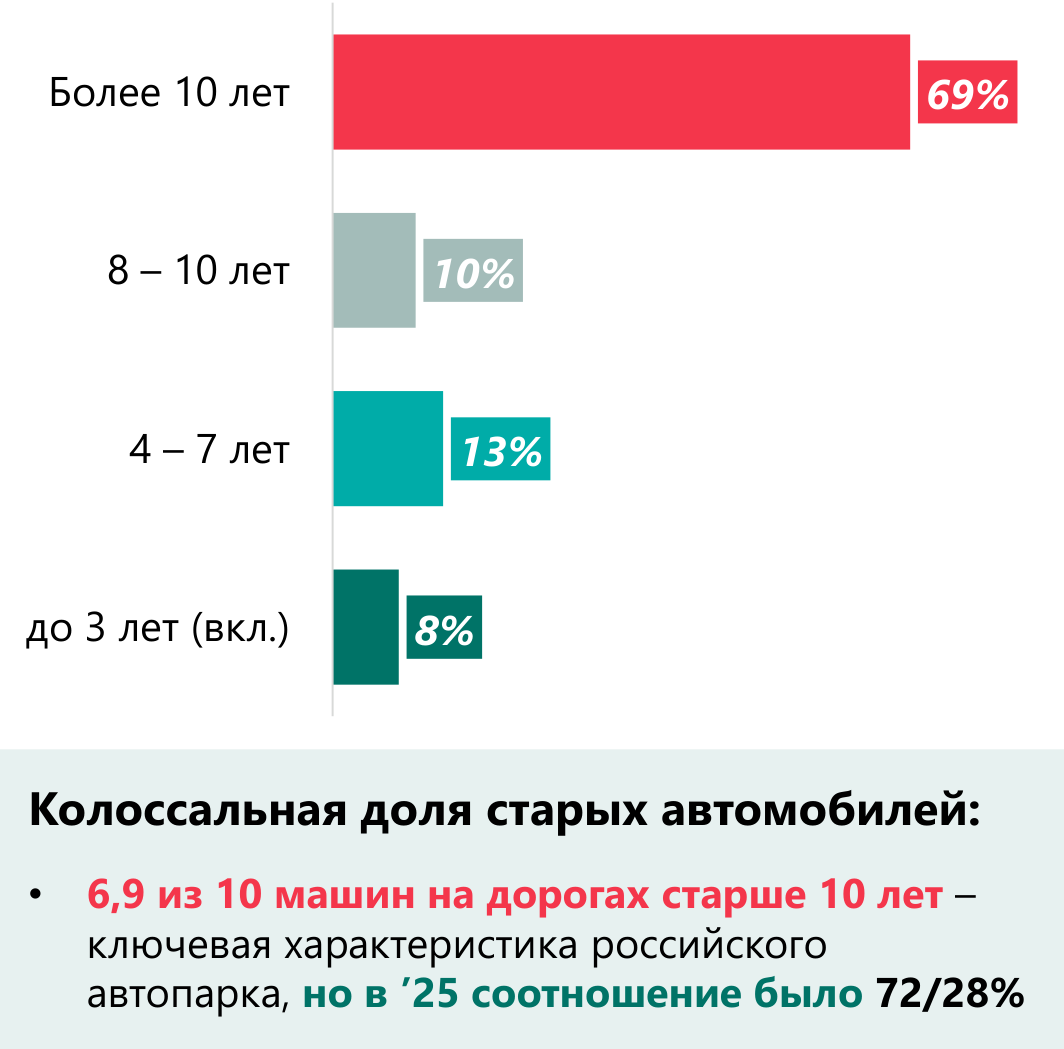
Возрастная структура автопарка России, 2026
Обзор мировых и российских тенденций на рынке авто,
автосервисов, автотеха, статистика продаж новых автомобилей и
автомобилей с пробегом, изменения в каналах продаж и
потребительском поведении
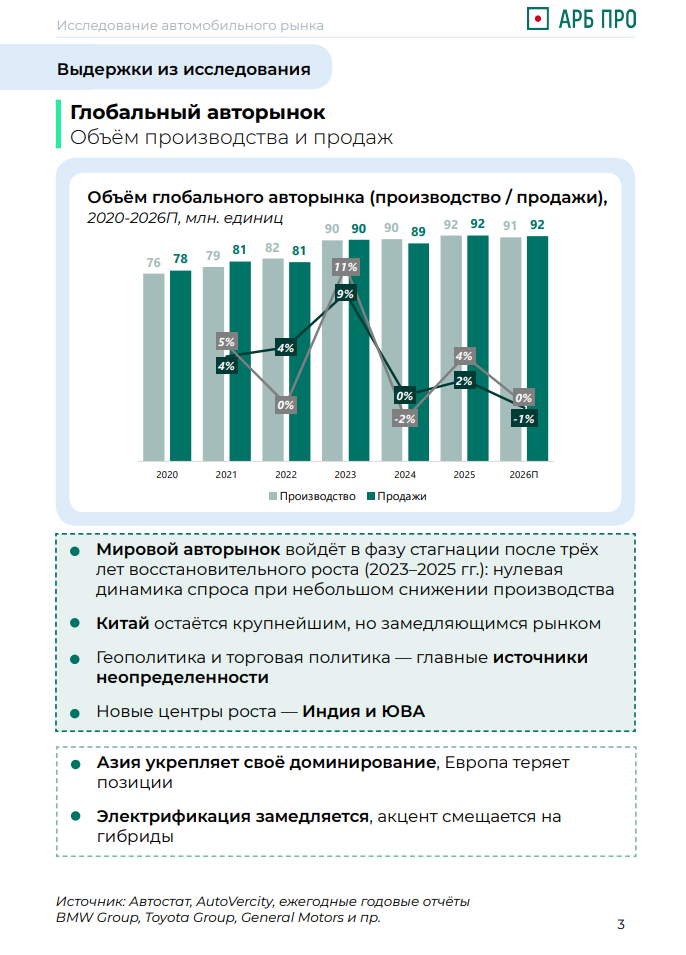
После восстановительного роста 2023–2025 годов в 2026 году ожидается практически нулевая динамика мировых продаж автомобилей при небольшом сокращении производства. В условиях замедления расширение доли рынка всё больше зависит от выбора регионов, технологической стратегии и конкурентной позиции
Продажи автомобилей с пробегом в России в 2025 году достигли исторического максимума, тогда как продажи новых автомобилей сократились. Для дилеров и сервисных компаний возрастает значение работы с существующим автопарком, предложений по обслуживанию и полного цикла владения автомобилем
Покупка более нового автомобиля перестаёт быть автоматическим следующим шагом после продажи прежнего. Покупатели внимательнее сравнивают доступные предложения, цены и будущую стоимость владения
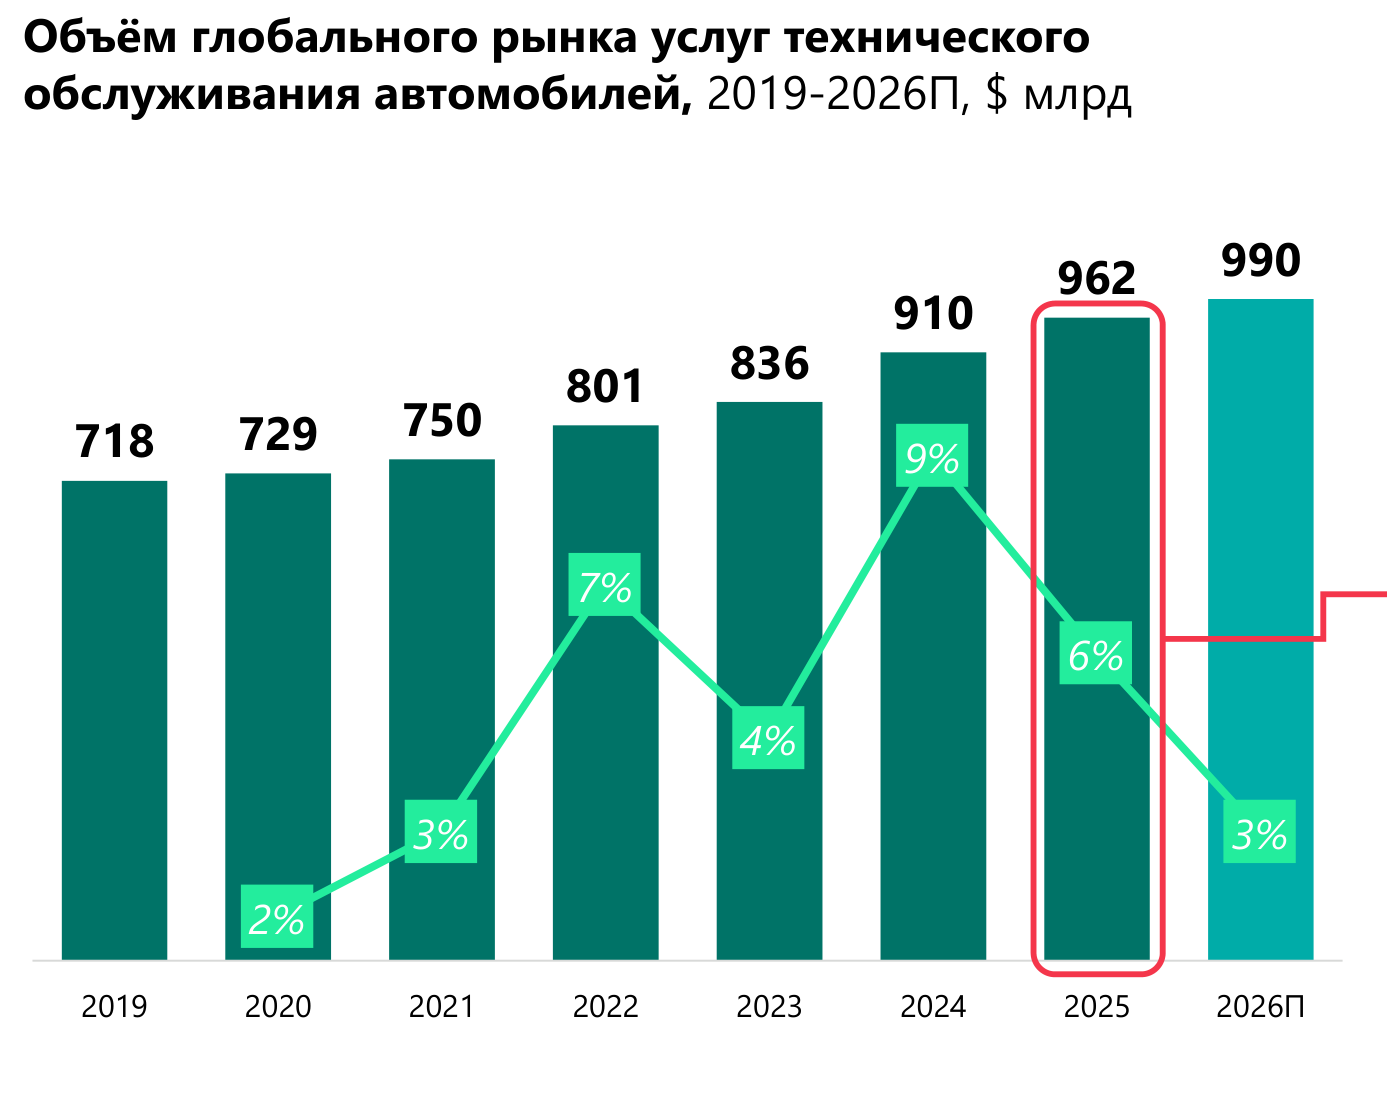
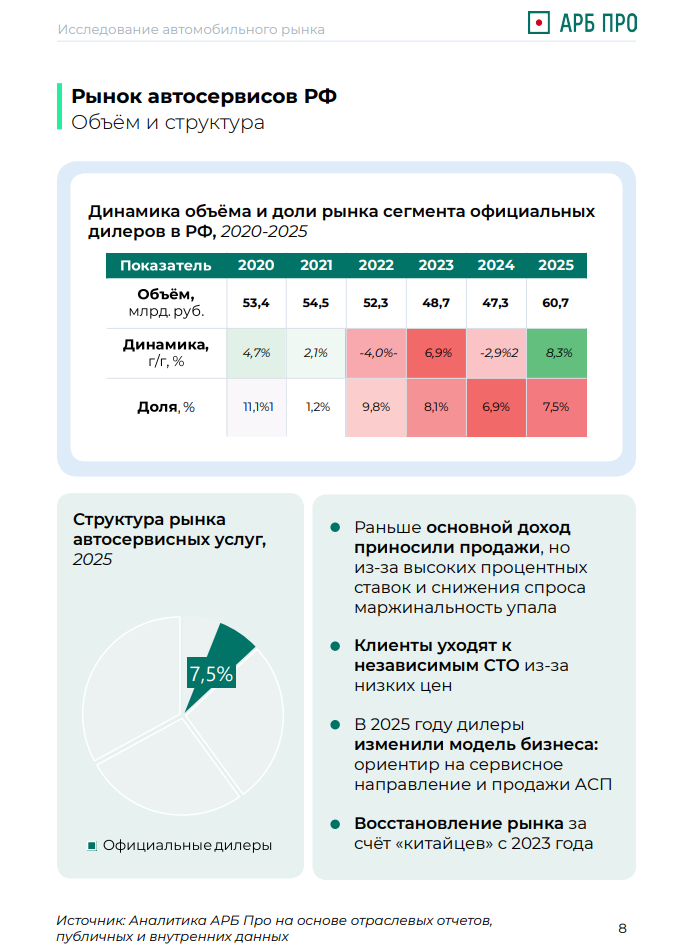
По оценке, приведённой в глобальном разделе исследования, официальные дилеры ежегодно теряют 1–2% доли рынка сервисных услуг. Конкуренция смещается в пользу альтернативных форматов обслуживания
(1) понять, как меняется структура спроса и куда уходят клиенты (новые авто vs АСП), (2) оценить региональные рынки для открытия/закрытия точек, (3) скорректировать ассортиментную и ценовую политику под текущую реальность
(1) оценить реальную ёмкость рынка в регионах и потенциал для масштабирования, (2) понять, почему клиенты уходят от дилеров и как их перехватить (3) выбрать стратегию: открывать свои точки, развивать франшизу или внедрять цифровые сервисы
(1) оценить привлекательность автосервисного бизнеса и франшизных моделей, (2) понять, какие форматы точек и услуг будут востребованы в ближайшие 2-3 года, (3) найти ниши с высокой маржинальностью в условиях падения покупательной способности
(1) определить точки входа в автомобильную экосистему (маркетплейсы, ПО для СТО, ИИ-сервисы) (2) понять, кто из игроков уже зашёл в рынок и какие бизнес-модели работают (3) найти болевые точки дилеров и сервисов, которые можно закрыть цифровыми решениями.
Эксперты и аналитики, которые участвовали в подготовке исследования.
Ведущий аналитик
Заместитель директора, руководитель направления «Стратегическое планирование» · АРБ Про
Разработка и реализация стратегий. Стратегические и поисковые сессии. Сценарное планирование и форсайт. Развитие бизнес-моделей и новых направлений. Стратегический маркетинг. Управление изменениями. Бизнес-обучение. Технологии. Искусственный интеллект.
Помогаю собственникам и управленческим командам выбирать направления развития, разрабатывать стратегии и превращать рыночные возможности в конкретные управленческие решения.
Профиль
Аналитик
Аналитик направления «Стратегическое планирование» · АРБ Про
Стратегическое планирование. Исследования рынков и потребителей. Работа с отраслевыми и первичными данными. Анализ конкурентной среды. Оценка перспективных ниш. Строительство и девелопмент. Автомобильный рынок.
Исследую отраслевые данные, потребителей и конкурентную среду, чтобы выявлять закономерности, оценивать перспективы рынков и находить основания для стратегических решений.
Профиль
Аналитик
Младший аналитик направления «Стратегический маркетинг» · АРБ Про
Исследования рынков и потребителей. Конкурентный анализ. Бенчмаркинг бизнес-моделей. Оценка рыночных возможностей. Стратегический маркетинг. Продуктовый подход.
Анализирую рынки, конкурентов и бизнес-модели, сопоставляю практики компаний и оцениваю возможности роста. Участвую в исследовательских и стратегических проектах, соединяя аналитику с продуктовым взглядом.
ПрофильИсследование основано на комплексном кабинетном анализе мирового и российского автомобильного рынка, автосервисных услуг и цифровых платформ Autotech. Использованы отраслевая и государственная статистика, данные международной торговли, финансовая отчётность компаний, исследования потребительского поведения, сведения о цифровых платформах и бизнес-моделях. Отдельное внимание уделено рынкам Республики Татарстан, Республики Башкортостан, Самарской и Ульяновской областей. Основной период анализа — 2020–2026 годы; по отдельным показателям представлены прогнозы до 2027–2032 годов.
Сбор и сопоставление отраслевых обзоров, государственных данных, корпоративной отчётности и опубликованных исследований.
Сопоставление производства, продаж, структуры и динамики автомобильного рынка и автосервисных услуг за разные периоды, с отдельным обозначением прогнозов.
Рассмотрение международных потоков автомобильной продукции и условий поставок, их влияния на структуру предложения и конкурентную среду.
Сопоставление спроса на новые и подержанные автомобили, предпочтений в обслуживании и факторов выбора покупателя.
Сравнение моделей дилеров, независимых СТО, франшиз, маркетплейсов и цифровых платформ.
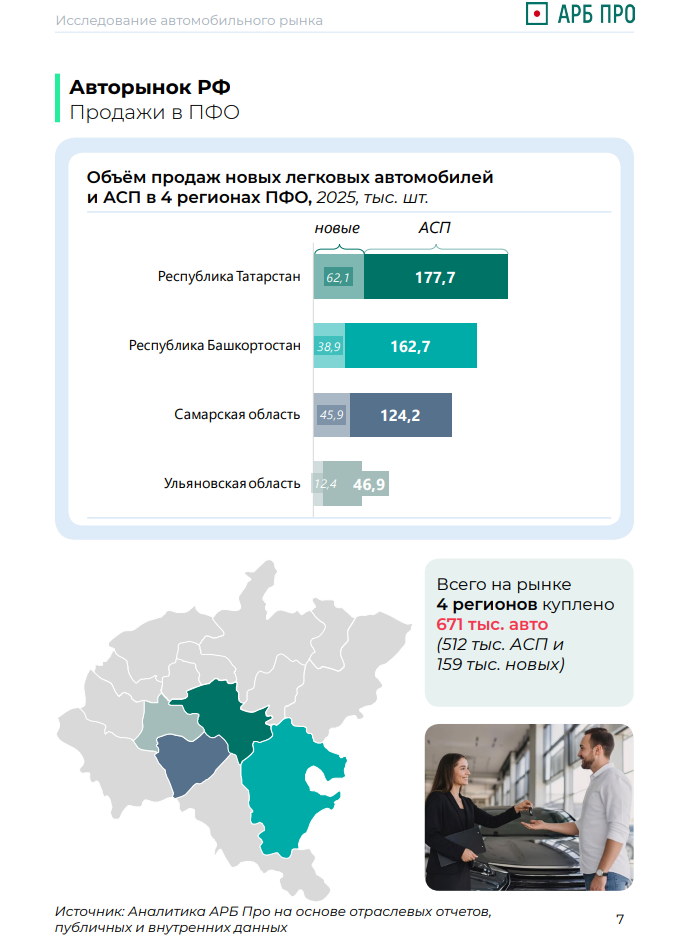
Сравнение структуры автопарка, продаж и особенностей спроса в регионах ПФО.
Исследование содержит данные и материалы внешних источников. Права на такие материалы принадлежат соответствующим правообладателям. При дальнейшем использовании необходимо учитывать условия использования первичного источника. Покупка исследования Infocean не предоставляет покупателю дополнительных прав на распространение материалов третьих сторон. Материалы исследования предназначены для информационных и аналитических целей. Копирование и распространение исследования целиком или его существенных частей без письменного разрешения Infocean не допускаются. При цитировании обязательно указание источника: Infocean, АРБ Про. Данные и выводы актуальны на дату подготовки исследования.
В контексте: эксперт Роман Копосов
Роман, приветствую еще раз. Собрал ос от ряда руководителей + прогнал через проект в своем gpt. Вот итоговая ос: Сильная исследовательская база, но пока недостаточно превращённая в инструмент принятия решений для FixCar. Если разделить две вещи — качество собранной аналитики и её практическую ценность для компании — 8/10 за исследовательскую глубинуи 5/10 за готовность непосредственно использовать выводы в стратегии FixCar. Что в презентации действительно сильное Главное достоинство — масштаб. Это не поверхностный обзор рынка: охвачены производство и продажи автомобилей, структура парка, новые и подержанные автомобили, корпоративный и частный спрос, региональные различия, сервисный рынок, AutoTech, цифровизация и изменения потребительского поведения. Структура показывает достаточно серьёзную работу: исследование идет от автомобильного рынка к сервису и затем к цифровым бизнес-моделям. Четыре блока ценные для FC: 1. Рынок автосервисов РФ. На слайдах 96–100 есть не просто цифра рынка, а методология его расчёта, структура по типам услуг и участников. В 2025 году рынок сервисных работ оценивается примерно в 813 млрд ₽, причём рост в денежном выражении во многом связан с ростом стоимости работ механиков на 25–30% год к году. Независимые СТО занимают крупнейшую долю среди сервисных каналов, а официальный дилерский сервис — существенно меньшую. Для FixCar это фундаментальный вывод: компания работает не на маленьком вспомогательном рынке при продаже автомобилей, а на самостоятельном крупном рынке, причём структурный сдвиг идёт в сторону независимого сервиса. 1. Старение автопарка + уход клиентов от дилерского обслуживания. Презентация фиксирует одновременно несколько тенденций: старение автомобилей, рост цен на ремонт и запчасти, переход на аналоги и откладывание ремонта. При этом на более молодых иномарках ещё очень сильна дилерская модель, но по мере старения автомобиля резко возрастает доля независимых СТО. Например, для иномарок 2017–2020 гг. выпуска независимые СТО уже составляют 52% предпочтений, тогда как у автомобилей 2021–2024 гг. официальный дилер сохраняет около 70%. Для FixCar это очень важный сигнал: возраст автомобиля можно использовать как один из ключевых предикторов перехода клиента в независимый сервис. 1. Региональная аналитика. Особенно хорошо проработан ПФО: Татарстан, Самарская область, Башкортостан, Ульяновская область, структура продаж по брендам и моделям, B2C и B2B. Например, в корпоративных продажах ПФО LADA занимает 39,5%, а весь корпоративный сегмент составляет только 7–13% рынка против примерно 15% по РФ. При этом ЦФО и ПФО вместе дают 59% продаж новых легковых автомобилей. Это уже пригодно для принятия решений о географии сети, специализации СТО и приоритетах подключения партнёров. 1. Четвёртый — цифровизация aftermarket. В презентации хорошо видно направление движения рынка: онлайн-запись, CRM, мобильные решения, автоматизация работы с запчастями и клиентами, Video Capture, платформенная модель. Отдельно показан мировой рынок ПО для управления СТО — около $1,7 млрд в 2025 году с прогнозом роста до $2,6 млрд к 2032 году. Для FixCar, который уже строит портал СТО и автоматизирует взаимодействие участников ремонта, это не просто «интересная тенденция», а подтверждение правильности направления продукта.